首批商业REITs的上市,是对市场承接力的一次压力测试。短期看,业态分化与资金套利主导定价;中长期看,土地使用权续期、税收配套、保险资金入市等政策变量的落地节奏,将决定商业REITs能否从“政策驱动”真正转向“价值驱动”。
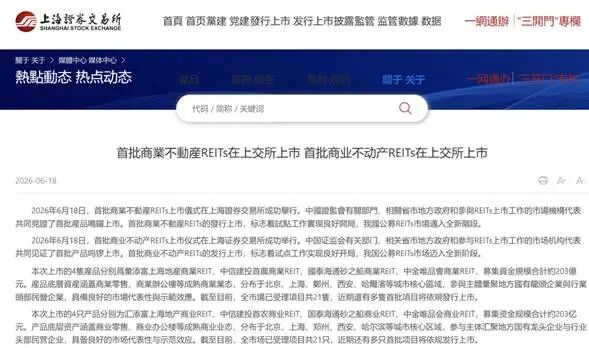
6月18日,国泰海通砂之船、中金唯品会、中信建投首农、汇添富上海地产四只产品在上交所挂牌上市,合计募资约203亿元。这是国内首批商业不动产REITs,标志着公募REITs市场从基础设施领域正式拓展至商业不动产领域。
 图片来源:上交所官网
四只产品上市首日集合竞价阶段虽全线收红,但涨幅悬殊:国泰海通砂之船以11.08%涨幅领涨,换手率38.1%;汇添富上海地产仅微涨0.02%,盘中一度跌破发行价。暴露出当前公募REITs市场在资产定价逻辑、投资者结构层面存在的分化。
首日分化,业态差异决定定价权重
四只产品的表现差异,根源在底层资产所属业态的现金流确定性不同。
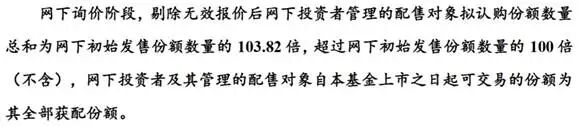
奥莱资产的抗周期属性是国泰海通砂之船表现强势的支撑。西安砂之船奥莱是西北规模最大的奥特莱斯项目,其“名品折扣”逻辑在当前经济运行周期被看好。凭借稳固的客流与营收底盘,砂之船项目拥有现金流护城河。该产品一级市场103.82倍超高认购倍数,足以体现市场资金追捧热度;叠加首日38.1%高换手率,推断部分战略配售机构或在上市首日兑现浮盈。
 图片来源:国泰海通砂之船封闭式商业不动产证券投资基金基金份额发售公告
中金唯品会同样受益于奥莱业态逻辑。其底层资产为郑州杉杉奥莱及哈尔滨杉杉奥莱,均为所在省销售额第一。首日涨幅1.04%虽远低于砂之船,但这种差距更多源于“省内头部”与“区域标杆”在品牌影响力、客流辐射范围上的溢价差异。两只奥莱REITs的共同特征在于租约结构——采用“保底租金+销售额提成”模式,运营方与品牌商利益深度绑定,租金收缴率在经济波动中韧性强。
收涨1.43%的中信建投首农代表社区商业的中间态。其底层资产为北京天通苑龙德广场,是典型的区域型社区商业。2025年出租率回升至98%以上,体现了“刚需型消费场景”的防御性特征。但相比奥莱的区域辐射能力和品牌号召力,其客流天花板和增长空间有限。
汇添富上海地产的表现,是市场对写字楼业态系统性担忧的释放。该产品底层资产为上海黄浦滨江鼎保大厦、鼎博大厦,出租率分别达100%和99.33%,租户以央国企及国家级机构为主。从纸面数据看,这应是四只产品中资产质量最优者,但市场给出的定价几乎为零溢价。这种悖论源于写字楼业态的隐忧:核心城市甲级写字楼空置率承压,租金增长预期疲软;租约期限长,虽短期锁定高出租率,但未来换租时的租金下调风险难以在估值模型中充分体现;商业不动产的公允价值确定缺乏成熟锚定,估值调整可能引发连锁反应。
机构化的表现与流动性测压
首批商业REITs的发行结果显示,机构投资者持有份额占比超过90%,国新资管、中国保险投资基金等长线资金现身战略配售名单。这一比例远超此前的保租房REITs和产业园REITs,表面看市场机构化程度大幅提升,但细究资金性质,“长钱”与“长投”之间存在明显错配。
保险资金的负债端久期通常在5到10年,与商业不动产的收益周期高度匹配。但结合盘面交易特征来看,参与首批商业REITs的部分机构资金或存在短期套利行为。砂之船38.1%的首日换手率与103.82倍的一级市场认购倍数形成对照,可推断部分资金在“打新”环节涌入并迅速兑现收益。原因在于保险资金投资商业不动产REITs的差异化政策安排尚在研究推进中;二级市场流动性不足制约了大资金的建仓规模;首批产品的表现将影响后续险资的入场节奏,若短期波动过大,可能延缓“耐心资本”的配置进程。
更现实的挑战来自流动性环境。除砂之船外,其余三只产品换手率均不足19%。对于需要定期调整仓位的机构投资者而言,当前市场的深度尚不足以支撑大规模资金的自由进出。
6月22日前后,2021年首批公募REITs的部分60个月限售期战略配售份额解禁,涉及中金普洛斯、东吴苏园产业等多只产品,流通筹码的增加客观上加剧了短期供给压力。全周REITs市场日均成交金额6.6亿元,规模有限。中证REITs全收益指数在上市当周下跌1.6%,年内累计跌幅约4.1%。
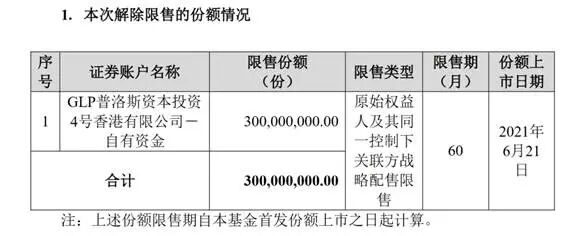 图片来源:中金基金管理有限公司关于中金普洛斯仓储物流封闭式基础设施证券投资基金基金份额解除限售的提示性公告
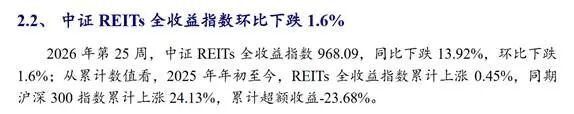 图片来源:开源证券
REITs周报
当前REITs市场的资金池深度,能否同时支撑存量品种的稳定估值与增量品种的溢价发行,有待观察。
制度演进,从试点到常态的关键跨越
证监会主席吴清在2026陆家嘴论坛上说:“推出商业不动产REITs试点。明天,4单首批项目将在上交所挂牌上市,将坚持稳起步、稳发展,既为做优增量、盘活存量提供动力支持,也为投资者大类资产配置提供新选择。”商业REITs不是简单的融资工具创新,而是“投资端改革”的一环,服务于“加快构建房地产发展新模式”的宏观目标。
从房企转型维度看,商业REITs的落地,为房企验证出一条“开发、运营、退出”的标准化资产闭环路径。四只REITs的原始权益人分别为砂之船集团、唯品会、首农食品集团和上海地产集团,涵盖了民营企业、互联网平台、地方国企等多种所有制类型。更具标志性的是,保利发展、新城控股、首开股份等头部房企已申报商业REITs项目,涉房背景主体在申报项目中占据相当比重。这一转型意味着房企从“一次性开发销售”的盈利模式,转向“资产管理费+运营绩效分成+份额分红”的持续性收益模式,从“出让股权即放弃运营权”转向“出让股权、留住运营权”的资管逻辑。
制度层面,商业不动产的土地使用权期限通常短于基础设施资产,续期政策的不确定性直接影响估值模型中的剩余收益期限假设。税收方面,当前REITs在运营、分配等环节的税收处理有待形成专项优惠框架。保险资金投资商业不动产REITs的政策突破,或将是引入“耐心资本”的关键变量。
供给节奏同样需要与市场承接力保持动态平衡。截至6月中旬,全市场累计申报商业不动产REITs已达21单,总申报规模突破700亿元。首批商业REITs的上市,是对市场承接力的一次压力测试。
短期看,业态分化与资金套利主导定价;中长期看,土地使用权续期、税收配套、保险资金入市等政策变量的落地节奏,将决定商业REITs能否从“政策驱动”真正转向“价值驱动”。
作者 | 怡婷
编辑 | 吴雪
往期推荐1
新刊快评丨滴露要做的远不止道歉
2
正式雇员不足17%,招股书再度失效后,巴奴毛肚火锅重新递表三战IPO
3
核心产品德亚牛奶频现变质投诉,品渥食品为何仍不发声?
版权声明
本文版权归属上海新民周刊文化传播有限公司所有,任何单位与个人未经许可不得擅自转载。
扫码关注新刊财经
NEWS
NEWS TODAY
 海量资讯、精准解读,尽在新浪财经APP
配查查提示:文章来自网络,不代表本站观点。